
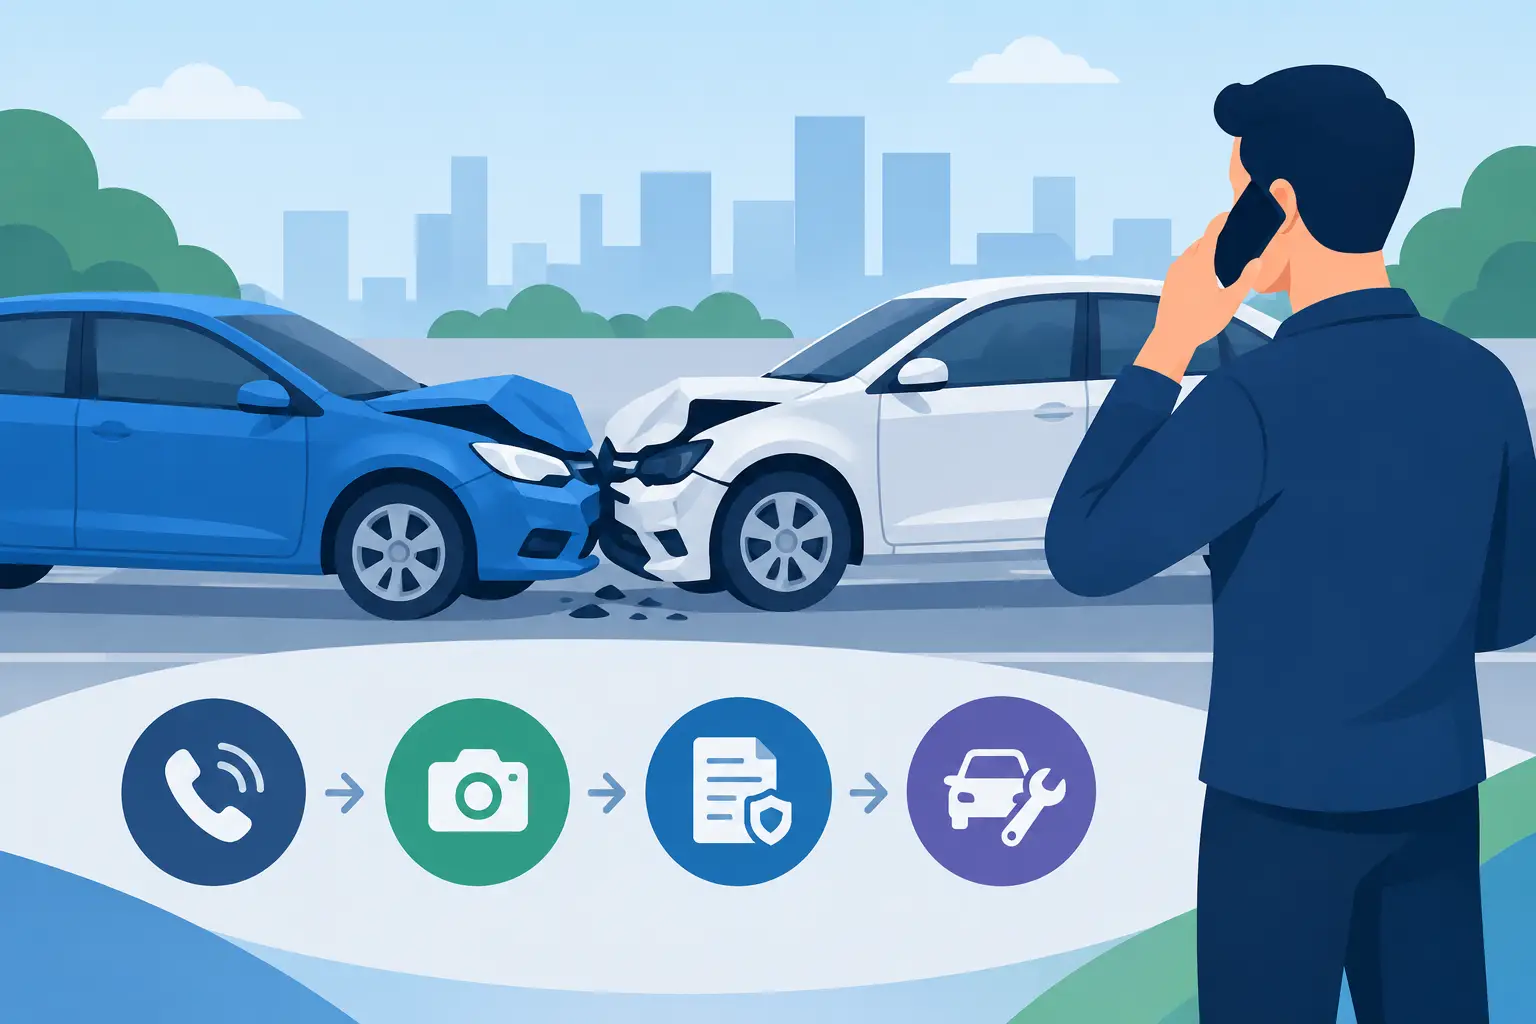
Uma batida leve no estacionamento, um vidro quebrado ou o desaparecimento do carro são situações diferentes, mas podem entrar na mesma categoria para a seguradora: o sinistro automotivo. Saber como agir nos primeiros minutos evita riscos à segurança, falhas no processo de indenização e gastos que poderiam ser cobertos pela apólice.
O termo costuma causar preocupação porque aparece em avisos de seguro, boletins de ocorrência e negociações de veículos usados. Porém, sinistro não significa automaticamente perda total, culpa do motorista ou aumento imediato no valor da renovação. É, antes de tudo, o evento previsto – ou potencialmente previsto – em um contrato de seguro.
O que é sinistro automotivo
Sinistro automotivo é a ocorrência de um fato que provoca dano, perda ou responsabilidade relacionada ao veículo segurado e que pode dar origem a um pedido de cobertura. Uma colisão, um roubo, uma enchente ou danos causados a outro carro são exemplos comuns.
A palavra é usada pelas seguradoras para organizar a análise do caso. A cobertura só será confirmada depois da verificação da apólice, das circunstâncias e dos documentos apresentados. Por isso, ter seguro não quer dizer que todo prejuízo será automaticamente pago: cada contrato define riscos cobertos, exclusões, franquias, limites e obrigações do segurado.
Também é útil separar o uso técnico do uso cotidiano. No mercado de carros usados, a expressão “carro com sinistro” pode indicar que o veículo já passou por um evento relevante, especialmente quando houve recuperação estrutural, leilão ou registro que afete sua avaliação. Uma pequena troca de para-choque, por outro lado, não tem o mesmo peso de uma colisão grave.
Quais situações podem gerar um sinistro automotivo
As modalidades variam conforme a apólice, mas há ocorrências recorrentes. Colisões entre veículos, batidas contra objetos, capotamentos e danos em estacionamentos normalmente entram na cobertura compreensiva, se ela tiver sido contratada. Roubo e furto também costumam ter regras próprias, principalmente sobre prazo de localização do veículo e documentos exigidos.
Eventos da natureza merecem atenção. Alagamento, queda de árvore, granizo e vendaval podem ser cobertos, mas não se deve presumir isso sem consultar as condições do seguro. Há diferença entre estacionar em uma área inundada sem alternativa e insistir em trafegar por uma via alagada, por exemplo. A análise pode considerar os detalhes da ocorrência.
Os danos a terceiros formam outra frente importante. Se o motorista segurado atinge outro carro, uma moto, um portão ou causa lesão em alguém, a cobertura de responsabilidade civil pode pagar os prejuízos dentro do limite contratado. Sem essa proteção, o proprietário do veículo pode ter de negociar e arcar diretamente com o custo.
Há ainda sinistros de baixa complexidade, como quebra de vidro, retrovisor ou farol. Eles podem contar com assistência específica e, dependendo do plano, sem cobrança da franquia principal. Ainda assim, é preciso confirmar se a peça e o serviço fazem parte da cobertura escolhida.
O que fazer logo depois de uma batida
A prioridade não é fotografar o carro nem ligar para a seguradora. É proteger as pessoas. Pare em local seguro quando possível, sinalize a via e verifique se há feridos. Em caso de lesão, risco de incêndio, conflito entre envolvidos ou necessidade de atendimento, acione os serviços de emergência.
Se ninguém se machucou e os carros têm condições de rodar, a regra prática é não bloquear o trânsito sem necessidade. Registre a posição dos veículos e os danos com fotos e vídeos antes de removê-los. Procure enquadrar placas, sinalização, condições da rua e uma visão ampla do local. Essas imagens ajudam tanto na abertura do processo quanto em uma eventual discussão sobre a dinâmica do acidente.
Troque dados com os envolvidos: nome, telefone, placa, modelo do veículo, seguradora e número da apólice, se houver. Mantenha a conversa objetiva. Admitir culpa no calor do momento, discutir ou firmar acordos sem entender o valor do dano pode complicar o caso depois.
O boletim de ocorrência pode ser necessário em determinadas situações, como roubo, furto, vítimas, dano ao patrimônio público ou suspeita de crime. Em colisões simples, a exigência depende do caso e da seguradora. Mesmo quando não é obrigatório, o registro pode ser útil se houver versões conflitantes sobre o acidente.
Como acionar o seguro sem perder tempo
Depois de garantir a segurança e reunir as informações básicas, comunique a seguradora pelos canais indicados na apólice. Hoje, muitas empresas permitem iniciar o aviso pelo aplicativo ou pelo celular, mas isso não elimina a necessidade de apresentar documentos corretos.
Tenha em mãos os dados do condutor, a CNH válida, o documento do veículo, fotos, informações dos terceiros e uma descrição clara do ocorrido. Relate os fatos sem tentar adaptar a história ao que você imagina que o seguro cobre. Omitir que outra pessoa dirigia, alterar horário ou esconder circunstâncias relevantes pode levar à recusa da indenização e gerar problemas maiores.
A seguradora poderá indicar guincho, oficina referenciada, vistoria remota ou presencial e os próximos prazos. Oficina da rede costuma trazer mais praticidade no fluxo de aprovação e garantia do serviço. Já uma oficina de confiança pode ser permitida em alguns contratos, mas o orçamento, o prazo e a responsabilidade pelo reparo podem seguir regras diferentes. Vale comparar antes de autorizar qualquer serviço particular.
Se o veículo não puder rodar, use a assistência 24 horas prevista no contrato. Pagar um guincho por conta própria sem autorização pode dificultar o reembolso, quando ele existe. Guarde protocolos, mensagens, notas fiscais e laudos desde o primeiro contato.
Franquia, indenização e perda total
A franquia é a participação do segurado em reparos parciais. Em uma colisão coberta, o proprietário normalmente paga esse valor e a seguradora assume o restante aprovado. Ela não é uma multa e não deve ser confundida com o prêmio, que é o preço pago pelo seguro.
Em geral, não há franquia em roubo ou furto sem recuperação do veículo, mas a regra pode mudar conforme a cobertura. Danos a terceiros também costumam funcionar de outra forma: o limite de responsabilidade civil é usado para indenizar a outra parte, sem que o segurado pague a franquia de reparo do próprio carro por esse motivo. A apólice é a referência final.
A chamada perda total ocorre quando o custo do reparo atinge o percentual previsto nas regras aplicáveis ao seguro, frequentemente próximo de 75% do valor do veículo. Não é uma decisão baseada apenas na aparência do carro. Mesmo um automóvel aparentemente pouco danificado pode exigir reparos caros em estrutura, airbags, módulos eletrônicos e sistemas de segurança.
Na indenização integral, o pagamento costuma seguir o critério contratado, como percentual da tabela de referência ou valor determinado. Débitos, financiamento, gravame e documentação pendente podem atrasar a liberação. Quem financia o carro deve verificar desde cedo como será feita a quitação junto à instituição financeira.
Um sinistro afeta o valor de revenda?
Depende da gravidade, da qualidade do reparo e da transparência na negociação. Um carro que teve danos leves, reparados corretamente e sem comprometimento estrutural, pode seguir no mercado sem grande impacto prático. Já veículos recuperados de enchente, com acionamento de airbags, dano estrutural relevante ou passagem por leilão tendem a enfrentar maior resistência e desvalorização.
Para quem vai comprar um usado, a lição é não se limitar à aparência. Faça vistoria cautelar, confira histórico disponível, observe alinhamento de peças, diferenças de tonalidade na pintura, pontos de solda e o funcionamento de itens eletrônicos. Um laudo técnico não substitui uma avaliação mecânica cuidadosa, mas reduz bastante a chance de surpresa.
Para quem vai vender, esconder uma ocorrência grave pode destruir a confiança do comprador e abrir espaço para disputas posteriores. Documentos de reparo, notas fiscais e fotos do antes e depois ajudam a demonstrar o que aconteceu e como o serviço foi executado.
Erros que costumam encarecer o problema
O erro mais comum é tratar o acidente como algo a resolver rapidamente, sem registrar informações. Outro é mandar reparar o veículo antes da vistoria ou aprovação da seguradora. Também merecem cuidado a condução sob efeito de álcool, o uso do carro em finalidade diferente da informada no contrato e permitir que alguém sem habilitação conduza o veículo. Essas situações podem afetar a cobertura.
Não escolha o conserto apenas pelo menor orçamento. Peças paralelas inadequadas, desalinhamento de estrutura e falhas em sensores podem aparecer meses depois e reduzir tanto a segurança quanto o valor de revenda. Em reparos mais relevantes, pergunte sobre peças utilizadas, garantia, calibragem de sistemas de assistência e documentação do serviço.
Depois de um sinistro, informação organizada vale quase tanto quanto o reparo bem-feito. Agir com calma, registrar os fatos e conhecer as regras da sua apólice ajuda a transformar um momento de prejuízo em uma decisão mais segura para você, para o carro e para o seu bolso.
Deixe um comentário